Húsnæði er frumþörf. Það er ekki hægt að byggja upp efnahagslegan stöðugleika á meðan heimilin fá ekki íbúðir til að búa í. Samt er húsnæðisframboð sjaldan á borðinu þegar hagstjórnin er rædd, þótt húsnæðiskostnaður hafi vegið þyngst í verðbólgunni í rúman áratug og eytt nær öllu svigrúmi verðbólgumarkmiðs Seðlabanka Íslands. Nægt framboð lóða til að mæta ört vaxandi þörf er grundvöllur jafnvægis á húsnæðismarkaði. Án þess jafnvægis duga viðteknar aðferðir skammt í baráttunni við verðbólgu. Hættan nú er sú að þegar almenn verðbólga hjaðnar og vextir lækka aukist eftirspurn á fasteignamarkaði á ný, fasteignaverð hækki og verðbólgan fari aftur af stað.
Stöðugleiki byggist á þaki yfir höfuðið
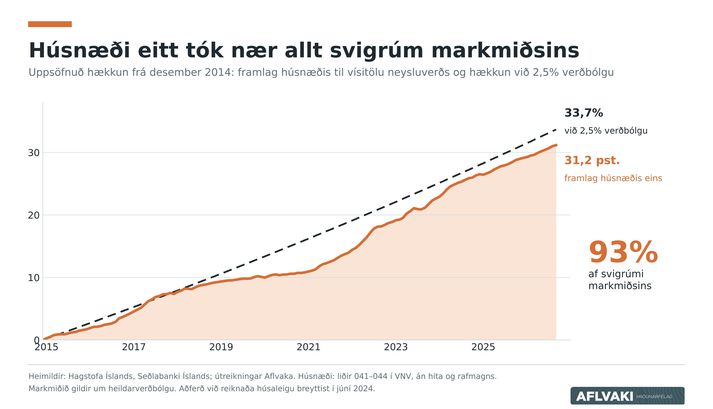
Frá ársbyrjun 2015 hefur húsnæðisliðurinn einn, án hita og rafmagns, hækkað vísitölu neysluverðs um 31 prósentustig. Það er nær jafnmikið, um 93%, og öll neyslukarfan hefði mátt hækka ef verðbólgan hefði haldist við 2,5% markmið Seðlabankans allan tímann. Húsnæði eitt hefur með öðrum orðum tekið nær allt svigrúm markmiðsins. Verðbólgan í dag er breiðari, en sagan sýnir hvað gerist þegar uppbygging á húsnæðismarkaði nær ekki þörfinni.
Spurningin er því þessi: Þegar peningastefnan dregur úr eftirspurn í dag, hver tryggir að byggingarhæfar lóðir verði til staðar þegar almenn eftirspurn tekur aftur við sér? Og hvernig má koma í veg fyrir að húsnæðisliðurinn hækki á ný þegar eftirspurn eykst í kjölfar lækkandi vaxta og fjármagnskostnaðar? Hver ber ábyrgð á heildarmyndinni?
Þrír armar, og sá fjórði
Í umræðu um verðbólgu er jafnan talað um þrjá arma hagstjórnar: ríkisfjármálin, peningastefnuna og vinnumarkaðinn. Hver armur getur tekið skynsamlegar ákvarðanir innan síns ramma. Vandinn er sá að samanlögð niðurstaða þeirra getur orðið önnur en að var stefnt.
- Ríkið hefur veruleg áhrif á framboð, eftirspurn og þar með verðbólgu, bæði með ríkisfjármálunum og ýmsum sérstökum aðgerðum. Ríkisstjórnin undirritaði 8. október yfirlýsingu með ASÍ, SA og Sambandi íslenskra sveitarfélaga til að verja kjarasamningana. Samhliða boðaði ríkisstjórnin húsnæðisaðgerðir, meðal annars tímabundna fjármögnun stofnframlaga til almennra íbúða og nýjar reglur um hækkanir leigu. Hvorki í yfirlýsingunni né aðgerðunum er hins vegar fjallað um lóðaframboð, skipulag eða vaxtarmörk. Á sama tíma er lagt til í fjárlagafrumvarpi 2027 að endurgreiðsla virðisaukaskatts vegna vinnu á byggingarstað lækki úr 35% í 20%, sem hækkar byggingarkostnað 100 fermetra íbúðar um 1,1–1,3 milljónir króna samkvæmt Samtökum iðnaðarins (SI).
- Seðlabankinn hefur áhrif á framboð og eftirspurn með peningastefnunni. Nú kælir hann eftirspurn með háum vöxtum og ströngum lánþegaskilyrðum. Það dregur úr kaupgetu en ekki þörf, og hækkar um leið fjármagnskostnað þeirra sem byggja. Bankinn hefur sjálfur bent á að þá geti verið viðeigandi að hvetja til húsbygginga, til dæmis með auknu lóðaframboði.
- Vinnumarkaðurinn leggur grunn að framboði og eftirspurn með kjarasamningum. Nýverið var samið um hóflegar launahækkanir með forsenduákvæðum um verðbólgu. Þegar húsnæðiskostnaður étur upp kaupmáttinn reynir á forsendurnar. Samkvæmt ASÍ og BSRB vantar um 2.700 íbúðir upp á það sem stjórnvöld lofuðu í almenna íbúðakerfinu frá 2016.
- Sveitarfélögin hafa farið með skipulag og lóðaframboð allan síðasta áratug. Þau hafa því haft í hendi sér að lóðaframboð mæti þörfinni, en það er forsenda jafnvægis á húsnæðismarkaði og þess að húsnæðisliðurinn drífi ekki verðbólguna áfram. ASÍ og BSRB nefna lóðaskort sem eina ástæðu þess að almenna íbúðakerfið náði ekki markmiðum sínum. Biðlistar eftir almennum leiguíbúðum hafa tvöfaldast á þremur árum, úr 1.923 árið 2022 í 3.921 árið 2025. Í yfirlýsingunni eru sveitarfélögin þó aðeins beðin um aðhald í gjaldskrám.
Aðgerðirnar vinna ekki alltaf í sömu átt. Ríkið styður nú nær þriðjung fyrstu kaupa á nýjum íbúðum með hlutdeildarlánum, á meðan lánþegaskilyrðin eru þröng, fjármálaráðuneytið boðar 25 ára þak á verðtryggð lán og fjárlagafrumvarpið gerir ráð fyrir lægri endurgreiðslu virðisaukaskatts. Húsnæðis- og skipulagsstefnan er í raun fjórði armur hagstjórnarinnar. Hún er bara ekki meðhöndluð sem slík.
Fyrirsjáanlegur þrýstingur
Stór hluti íbúðaþarfarinnar er fyrirsjáanlegur. Þjóðin eldist hratt og heimilin minnka, og íbúðaþörfin vex óháð vaxtastiginu. Seðlabankinn hefur sjálfur bent á að öldrun og breytt fjölskylduform ýti undir eftirspurn „að fólksfjöldanum gefnum“. Öldrunin breytir líka því hvers konar íbúðir þarf. Hún þýðir ekki að allt eldra fólk þurfi nýja íbúð, en raunhæfir valkostir fyrir þá sem vilja flytja í hentugra húsnæði losa fjölskylduíbúðir í grónum hverfum.
Frá ársbyrjun 2015 hefur húsnæðisliðurinn einn, án hita og rafmagns, hækkað vísitölu neysluverðs um 31 prósentustig.
Öldrunin þrengir líka að ríkisfjármálunum. Grófur framreikningur Aflvaka, miðað við óbreyttan kostnað á mann, bendir til að fjölgun fólks 75 ára og eldra geti aukið árleg heilbrigðisútgjöld um 130 milljarða króna árið 2040, eða sem nemur um þriðjungi allra opinberra heilbrigðisútgjalda ársins 2025. Það er nærri tveimur þriðju af allri verðmætasköpun fiskveiða og fiskvinnslu sama ár. Hvernig og hvar eldra fólk býr ræður miklu um hve vel tekst að mæta þeirri þjónustuþörf. Húsnæðismál og heilbrigðismál eru því nátengd.
Uppbyggingin dregst saman
Árið 2025 náðist árangur og HMS metur að gengið hafi á íbúðaskuld höfuðborgarsvæðisins. En afhendingar síðasta árs tryggja ekki nægt framboð eftir tvö til þrjú ár. Frá mars til september 2026 hófust framkvæmdir við 772 íbúðir á landinu öllu. Það er 56% færra en sex mánuðina á undan og það minnsta frá því talningar HMS hófust í september 2021. Á tólf mánaða grunni hófust framkvæmdir við 2.526 íbúðir, 18% færri en árið á undan. Samtök iðnaðarins áætla að rúmlega 1.140 hafi verið án vinnu í byggingargeiranum í september, 36% fleiri en fyrir ári, og að samdrátturinn birtist helst í smíði íbúða (SI). HMS spáir nú 2.100–2.600 fullbúnum íbúðum árið 2027 og 1.900–2.800 árið 2028, á móti langtímaþörf fyrir um 4.000 á ári (HMS).
Margt leggst á eitt:
- Of fáar byggingarhæfar lóðir. Samkvæmt stöðumati HMS námu lóðir sem áætlað var að úthluta á höfuðborgarsvæðinu árið 2025, og voru byggingarhæfar þegar húsnæðisáætlunum var skilað, um 58% af miðspá íbúðaþarfar ársins. Lóðirnar dugðu í Reykjavík og Garðabæ, en þær vantaði í Kópavogi, Hafnarfirði og Mosfellsbæ.
- Stærðir og gerðir. Samkvæmt HMS eru 64–65% íbúða í byggingu og nýrra íbúða til sölu á höfuðborgarsvæðinu í stórum fjölbýlum, en aðeins 6% svarenda í könnun HMS sjá fyrir sér að búa í slíku húsnæði eftir fimm ár (HMS). Á sama tíma eru heimilin að minnka.
- Dýrari fjármögnun. Háir vextir, hertar kröfur um fjármögnun framkvæmda og boðuð lækkun endurgreiðslu virðisaukaskatts gera verkefni dýrari og erfiðari í fjármögnun.
- Minni kaupgeta. Þröng lánþegaskilyrði hægja á sölu, svo fjármagnið skilar sér seinna til baka í næstu verkefni.
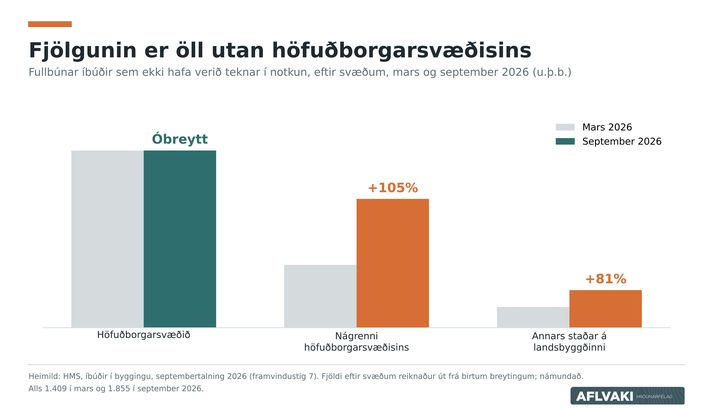
Á landinu öllu hefur fullbúnum íbúðum sem ekki hafa verið teknar í notkun fjölgað um 85% á einu ári, í 1.855. Á höfuðborgarsvæðinu stóð fjöldinn í stað frá mars til september, en í nágrenni þess fjölgaði slíkum íbúðum um 105% og annars staðar á landsbyggðinni um 81% (HMS). Óseldum nýbyggingum á söluskrá á höfuðborgarsvæðinu hefur fækkað um 30% á einu ári, samkvæmt Valjú, og þær sem eftir standa eru að mestu stærri íbúðir. Fjöldi óseldra íbúða einn og sér segir ekki hvort framboðið mæti þörfinni. Þar skipta staðsetning, stærð og verð máli, og byggingarhæfar lóðir vantar þar sem fólkið vill búa.
Þetta skiptir máli fyrir verðbólguna. Frá júní 2024 byggist reiknuð húsaleiga í vísitölu neysluverðs á leiguverði. Ef framboð minni íbúða á viðráðanlegu verði nær ekki að mæta eftirspurn helst þrýstingur á leiguverð, og þar með á mælda verðbólgu, þótt stærri íbúðir standi óseldar. Kaldur markaður er ekki það sama og nægt húsnæði.
Hætta á að sagan endurtaki sig
Sagan frá 2015 er að endurtaka sig. Skortur á lóðum hækkar íbúðaverð, vextir hækka og uppbyggingin dregst saman. Þegar vextir lækka aftur kemur frestuð eftirspurn inn á markað sem hefur ekki byggt nóg, og hringurinn hefst á ný.
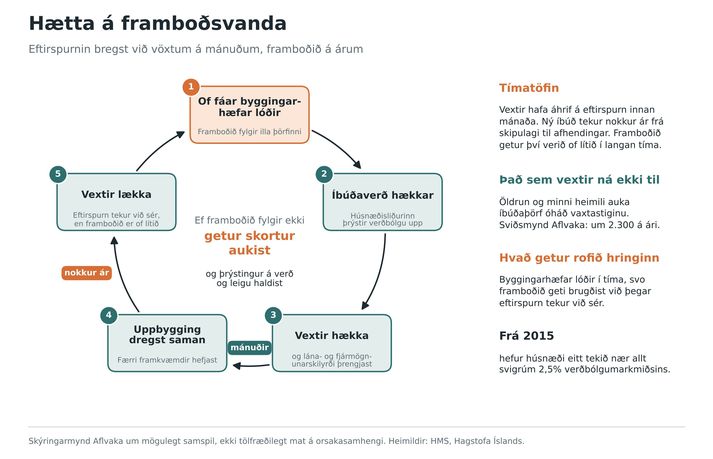
Ef framkvæmdir eru ekki þegar hafnar verða íbúðirnar ekki tilbúnar árin 2028 og 2029. Seðlabankinn hefur sjálfur lýst því að eftir hrun fækkaði launþegum í byggingargeiranum um nær helming og að endurreisn framkvæmdagetu taki langan tíma, svo framboðið bregðist seint við þegar eftirspurn vex aftur (Seðlabanki Íslands). Þess vegna þarf að bregðast við áður en skorturinn birtist aftur í verði og leigu.
Svigrúm hagkerfisins
Ísland er útflutnings- og auðlindaþjóð, og sjálfstæður gjaldmiðill á að veita sveigjanleika. En þegar húsnæðisliðurinn hefur tekið nær allt svigrúm verðbólgumarkmiðsins er lítið rými eftir. Gengisveiking eykur þá verðbólgu, sem kallar á hærri vexti, og hærri vextir vinna gegn fjárfestingu og verðmætasköpun. Á sama tíma segir Seðlabankinn atvinnuleysi þokast upp og atvinnuhorfur lakar næsta misserið (Seðlabanki Íslands). Ef framboðið fylgir ekki þörfinni mun húsnæðisliðurinn halda áfram að taka það svigrúm sem hagkerfið þarf.
Þegar nýframkvæmdum fækkar getur skortur á trúverðugri áætlun um framtíðarframboð veikt þær væntingar.
Verðbólga vegna húsnæðisskorts stækkar ekki kökuna. Hún skiptir henni upp á nýtt, frá ungu fólki og leigjendum til þeirra sem eiga fyrir. Vægi húsnæðis í vísitölu neysluverðs hefur farið úr 19% árið 2002 í 30% árið 2025, samkvæmt gögnum Hagstofunnar, og nær helmingur leigjenda á höfuðborgarsvæðinu greiðir meira en 40% ráðstöfunartekna í leigu (HMS). Hvar stæðum við í dag ef svigrúmið hefði nýst hagkerfinu í stað þess að fara í húsnæðiskostnað?
Væntingar skipta máli
Yfirlýsingar um stöðugleika eiga líka að breyta væntingum. Þegar markaðurinn trúir því að verðbólga hjaðni geta langtímavextir lækkað, af íbúðalánum, framkvæmdalánum og lánum ríkis og sveitarfélaga. Þegar nýframkvæmdum fækkar getur skortur á trúverðugri áætlun um framtíðarframboð veikt þær væntingar. Skýr áætlun um byggingarhæfar lóðir er því ekki aðeins húsnæðismál.
Mælanleg ábyrgð
Á fundi VR í ágúst benti hagfræðingurinn Jaya Sood hjá New Economics Foundation í Bretlandi á að vextir væru takmarkað tæki gegn húsnæðisvanda og lagði til nánari samhæfingu stjórnvalda og seðlabanka, án þess að hrófla við sjálfstæði hans. Slíkur vettvangur er til. Í þjóðhagsráði sitja ríkið, Seðlabankinn, aðilar vinnumarkaðarins og sveitarfélögin. Þar ætti húsnæðisframboð að vera fast mál á dagskrá, með þrennu: reglulega birtri áætlun um byggingarhæfar lóðir eftir sveitarfélögum, með skýrri ábyrgð og eftirfylgni; sameiginlegu mati Seðlabankans og HMS á íbúðaþörf á sama grunni; og markmiðum um lóðaframboð sem hluta af samkomulagi aðila, án þess að bíða næstu kjarasamninga. Spurningarnar eru einfaldar: Hversu margar íbúðir geta risið á byggingarhæfum lóðum, hvenær verða lóðirnar tilbúnar og hver ber ábyrgð ef áætlunin stenst ekki?
Hvorki vextir né gjaldskrár byggja íbúðir
Vandinn felst ekki í að einhver geri mistök á sínu sviði, heldur að ábyrgðin sem fellur á milli sviða er óskýr. Og stór hluti vandans er fyrirsjáanlegur. Öldrun þjóðarinnar og minni heimili eiga að vera skýrar forsendur skipulags og hagstjórnar.
Stöðugleiki byggist á þaki yfir höfuðið. Lóðaframboð þarf að verða hluti af hagstjórninni.
Höfundur er framkvæmdastjóri Aflvaka þróunarfélags ehf.